
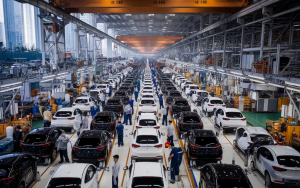

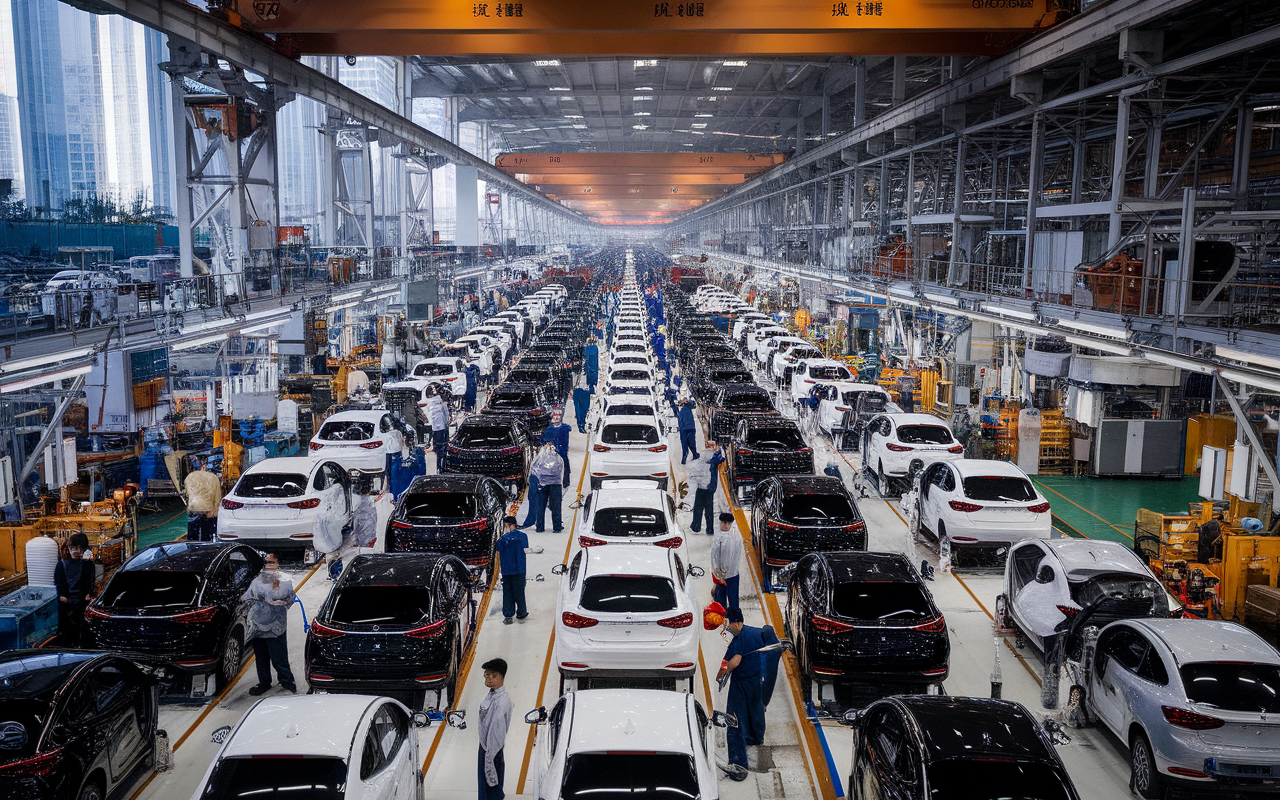
La Chine a une capacité de production automobile qui dépasse largement sa demande intérieure — et cela commence à peser lourd sur l’équilibre mondial du marché. Selon les estimations récentes, la capacité de production chinoise avoisinerait 40 millions de véhicules par an, alors que la demande domestique prévue pour 2026 serait d’environ 24,6 millions. Cette surcapacité théorique de plus de 15 millions d’unités explique en grande partie pourquoi les constructeurs chinois intensifient leur pression vers l’exportation, et notamment vers l’Europe. En Occitanie, comme ailleurs, ce phénomène aura des conséquences sur l’offre, les prix et la stratégie industrielle des marques européennes.
Des chiffres qui parlent : production, ventes et exportations
Les données des huit premiers mois de 2026 montrent un renversement de tendance : la production d’automobiles en Chine est descendue à environ 17,2 millions d’unités, les ventes retail internes à 11,8 millions, tandis que les exportations ont bondi à plus de 6,1 millions — une hausse d’environ 75 % par rapport à la même période de 2025. Concrètement, cela signifie que les usines tournent mais que la demande intérieure n’absorbe plus tout. Face à cet excédent, les constructeurs chinois cherchent naturellement des débouchés extérieurs.
Un coût de production nettement inférieur
Un autre levier puissant pour l’expansion à l’export est le coût de fabrication : produire une voiture électrique en Chine coûterait en moyenne 20 200 dollars, contre environ 31 000 dollars pour en produire une en Europe. La différence de près de 10 800 dollars par véhicule offre aux industriels chinois une marge significative, capable d’absorber des barrières tarifaires importantes (même de l’ordre de 35 % selon certaines analyses) tout en restant compétitifs sur les prix finaux. Ce différentiel reflète des coûts salariaux, une intégration verticale de la chaîne de batteries et des économies d’échelle colossales.
Une filière batteries à l’avantage chinois
La maîtrise de la chaîne d’approvisionnement des batteries joue un rôle stratégique. La Chine a consolidé, depuis plusieurs plans quinquennaux, une filière complète allant des matières premières à l’assemblage des cellules. Cette souveraineté industrielle réduit le coût des packs et donne aux fabricants chinois un avantage structurel face aux constructeurs européens dépendants d’importations et de fournisseurs tiers.
Un foisonnement de marques et une guerre des prix
Le marché chinois compte aujourd’hui près de 143 marques électriques, un nombre qui illustre la fragmentation et la concurrence. Beaucoup de ces acteurs sont de petite taille — 46 marques vendraient moins de 1 000 unités par an — tandis qu’une poignée dépasse régulièrement les 100 000 exemplaires. Cette surabondance favorise une guerre des prix et une baisse de l’indice des prix automobiles d’environ 20 % depuis 2023. Pour un acheteur européen, cela se traduit par une offre très compétitive, parfois difficile à contrer pour des constructeurs locaux aux coûts fixes plus élevés.
L’Europe : un marché naturel mais délicat
Face à une demande interne en recul (le marché européen est passé de 20,8 millions en 2019 à environ 18,7 millions aujourd’hui), l’Europe devient une destination naturelle pour l’export. Les estimations prévoient que quelque 2,3 millions de véhicules chinois pourraient être destinés à l’Europe en 2026 — y compris la Russie — soit une hausse de 25 % par rapport à 2025. Cette progression exerce une pression sur les fabricants européens, qui voient leur part de marché menacée, surtout sur les segments électriques et d’entrée de gamme où le prix est un facteur déterminant.
Conséquences pour les constructeurs européens
Plusieurs impacts sont à prévoir :
La stratégie des marques chinoises : qualité, prix et image
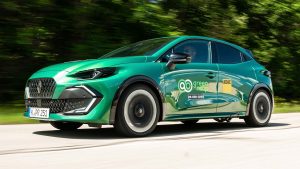
Au-delà des seuls coûts, les constructeurs chinois améliorent nettement la qualité perçue de leurs véhicules : design, technologie embarquée, et garanties gagnent en crédibilité. La production européenne — ou le montage local — devient aussi une option pour certains acteurs visant à contourner les barrières et rassurer la clientèle locale. L’autre volet est l’investissement marketing : conquérir des segments premium passe par une montée en gamme progressive, alors que l’entrée de gamme sert à capter du volume.
Scénarios possibles et points de vigilance
Plusieurs scénarios sont envisageables :
Que peuvent faire les constructeurs européens ?
Plusieurs leviers sont à la disposition des groupes européens :
Sur nos routes d’Occitanie, cela se traduira par une plus grande diversité d’offres et, potentiellement, des véhicules importés avantageux sur le plan tarifaire. Mais la concurrence chinoise est aussi une opportunité : elle pousse à l’innovation, à l’efficience et pourrait accélérer la transformation de l’industrie automobile européenne vers des modèles plus compétitifs et durables.


