Prix d’achat et coût total : où se fait la différence
L’étude citée compare le coût total de possession (TCO) sur cinq ans d’un camion électrique longue distance acheté en 2026. Pour un modèle européen moyen, le TCO estimé atteint 363 200 €, soit environ 0,63 €/km. Un camion chinois comparable tournerait autour de 320 600 €, soit 0,55 €/km — un avantage d’environ 42 600 € ou 12 % sur le TCO. Sur des flottes parcourant des centaines de milliers de kilomètres par an, ces huit centimes économisés au kilomètre se traduisent vite en dizaines ou centaines de milliers d’euros.
Des écarts encore plus importants sur le prix catalogue
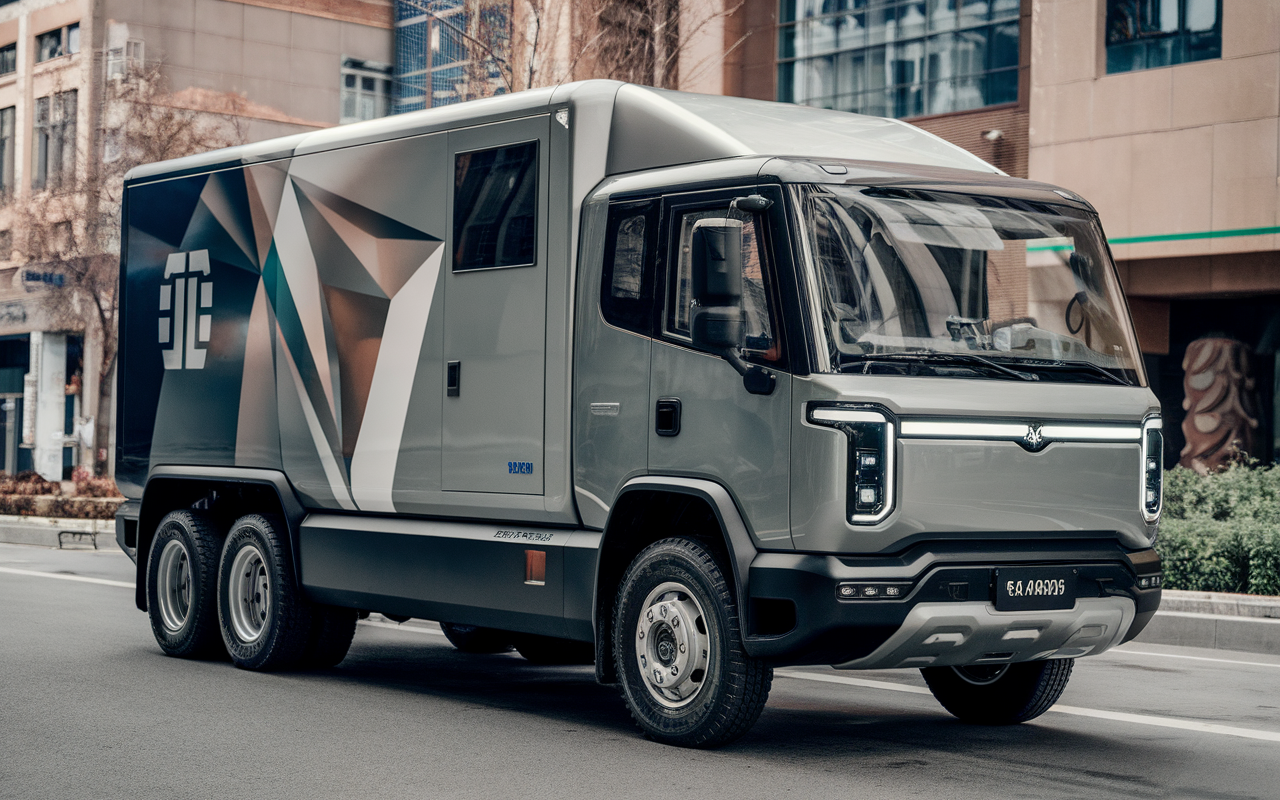
Au-delà du TCO, certains prix d’achat affichés sont frappants. Windrose, une startup créée en 2022, annonce son Global E700 à environ 195 000 €. Selon les comparatifs, cela peut représenter une remise de quasi 100 000 € face à certains concurrents européens. D’autres acteurs chinois exposés à Hannover — BYD, Sany, Dongfeng, SuperPanther — présentent des offres compétitives qui rendent le marché beaucoup plus concurrentiel.
Où les Européens tiennent encore la corde
Reste que la compétition n’est pas qu’une affaire de prix. Les constructeurs européens — Volvo, Mercedes‑Benz, MAN, Renault Trucks — misent sur la fiabilité, l’assistance, la disponibilité des pièces et surtout des innovations technologiques : autonomies annoncées supérieures à 700 km, systèmes de recharge à très haute puissance (Megawatt Charging System), intégration dans les réseaux logistiques. Ces éléments pèsent lourd dans la décision d’achat d’une entreprise de transport, pour qui l’immobilisation et la disponibilité sont des facteurs critiques.
Les critères qui comptent vraiment pour une entreprise
Un camion peu cher à l’achat mais difficile à maintenir localement perd rapidement tout intérêt opérationnel pour un gestionnaire de flotte.
Stratégies chinoises : prix, localisation et industrialisation
Certains fabricants chinois envisagent d’assembler en Europe — Windrose prévoit des unités en France, par exemple — ce qui réduirait encore l’écart de coûts liés au transport et aux droits. L’implantation locale permettrait aussi d’améliorer la perception, d’accélérer la disponibilité des pièces et de rassurer les acheteurs quant à l’après‑vente. C’est un pas stratégique : produire ou assembler localement réduit l’un des avantages majeurs de nos industriels, la proximité du service.
Quelles réponses pour l’industrie européenne ?
L’étude met en évidence trois leviers nécessaires pour préserver la compétitivité européenne :
Conséquences sur le marché : un quart du marché à la portée des étrangers
Selon les projections, si rien n’est fait, plus de 25 % des camions électriques vendus en Europe d’ici 2030 pourraient porter un logo non européen. Cela représenterait une rupture historique : jusqu’ici, les constructeurs du continent dominaient largement (plus de 95 % des ventes dans le segment relevé). L’électrification, stade de transition technologique, est précisément l’occasion pour de nouveaux entrants de s’implanter sans devoir détrôner des décennies d’expérience dans le diesel.
Pour un exploitant : points d’attention pratique
Perspective régionale : quel impact pour l’Occitanie ?
Dans notre région, entre grands axes autoroutiers et zones logistiques portuaires, l’arrivée de camions moins chers peut baisser le prix d’entrée pour la transition vers le zéro émission. Mais sans réseau de recharge adapté et sans formation des ateliers locaux, ce potentiel risque de rester largement théorique. Les acteurs publics et privés doivent donc travailler ensemble pour structurer une offre compétitive et durable.
Au final, l’offensive des camions électriques chinois est une sonnette d’alarme : elle met la pression sur les coûts et oblige nos constructeurs à accélérer leur industrialisation et l’optimisation de leurs réseaux. Pour les transporteurs, c’est une opportunité de choix — à condition d’analyser finement les coûts réels et la qualité de service associée.