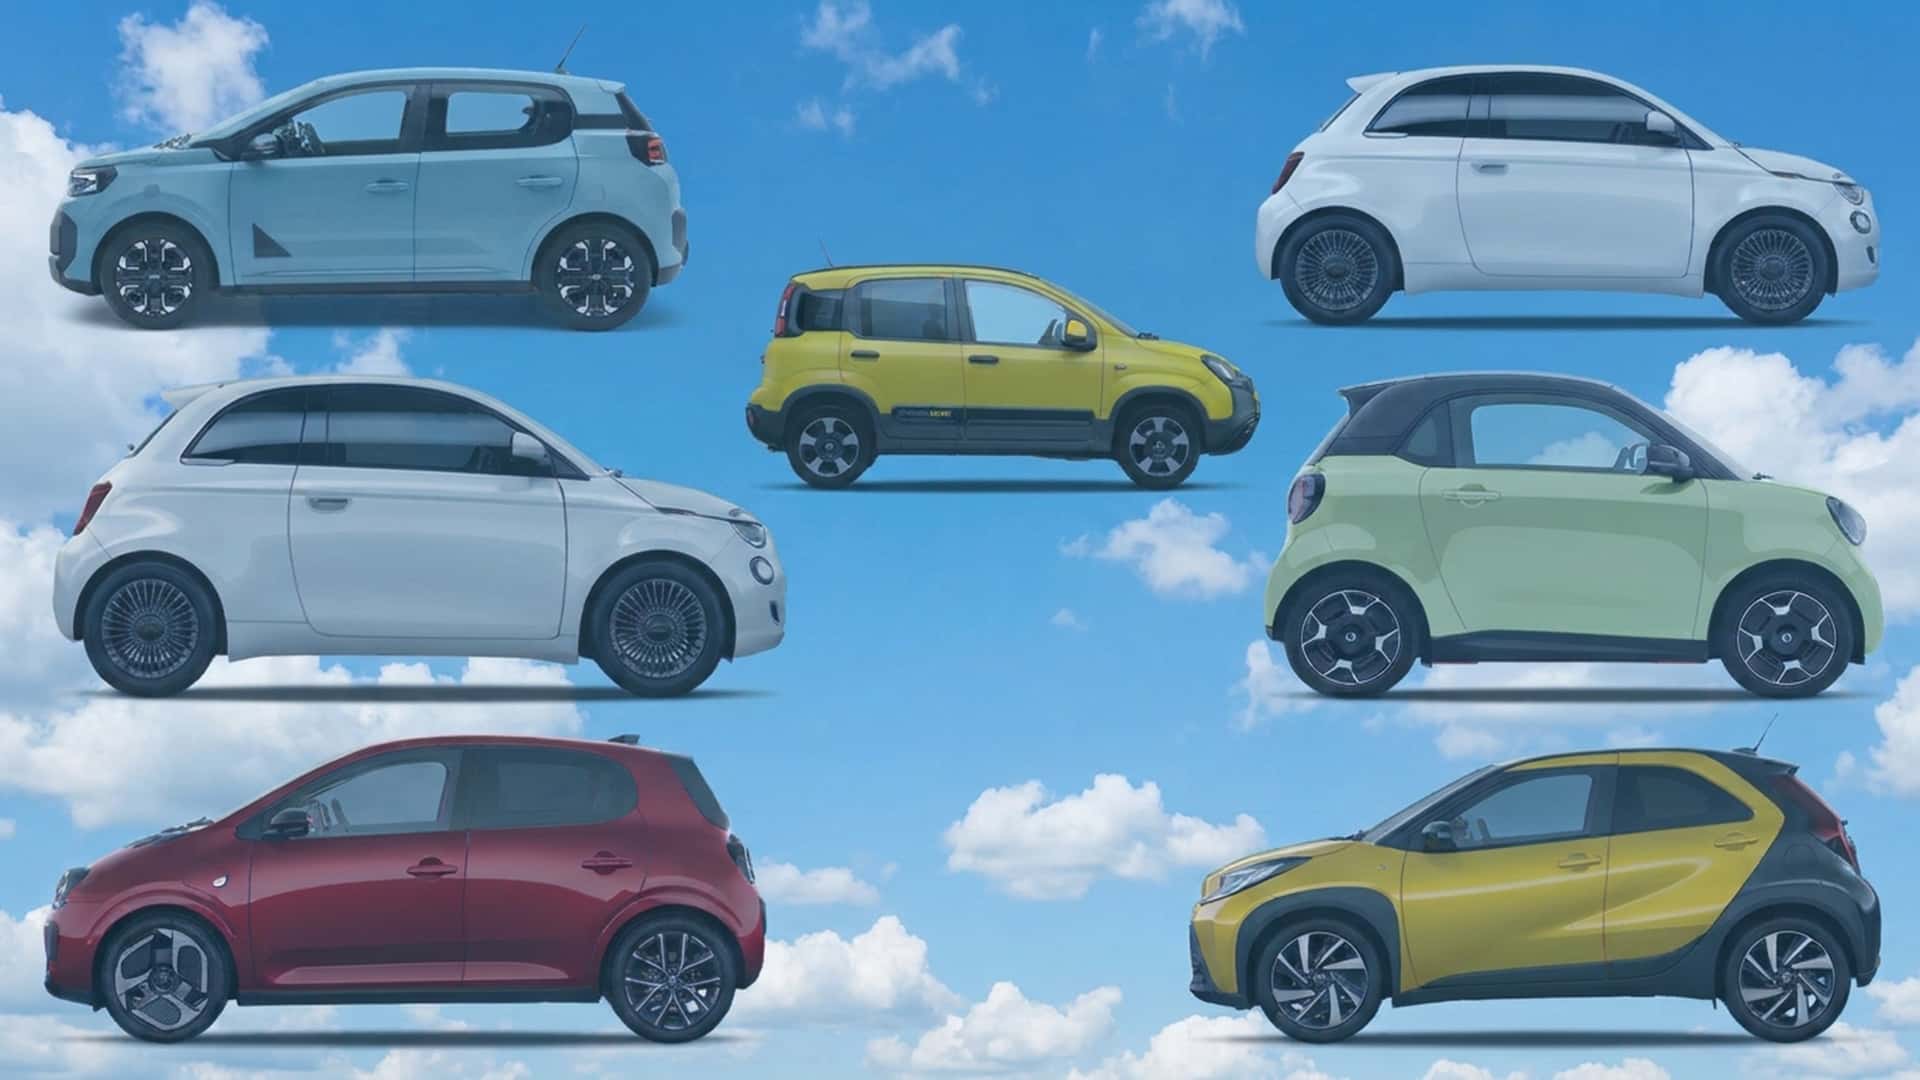
Le marché européen des voitures a changé de centre de gravité. Les micro‑citadines du segment A, autrefois porte d’entrée logique pour un premier achat, se retrouvent aujourd’hui reléguées à une niche — seulement 4 % des immatriculations sur les six premiers mois de 2026 selon l’étude Inovev. Pendant ce temps, les segments B et C (utilitaires/compactes et compactes/moyennes) pèsent à eux deux près de 69 % du marché. Depuis l’Occitanie où je pars souvent rouler sur des routes de toutes tailles, je décortique ici les chiffres, les causes et les conséquences concrètes pour les conducteurs comme pour les constructeurs.
Qu’indiquent vraiment les chiffres ?
Le segment A n’a pas disparu, mais il a perdu de son poids relatif. Historiquement, ces modèles (citadines très compactes) offraient un compromis prix/consommation/usage idéal pour la mobilité urbaine. Aujourd’hui, développer et certifier une petite voiture coûte aussi cher — voire plus — qu’il y a dix ans, à cause des nouvelles exigences en matière de sécurité, d’émissions, d’homologation et de connectivité. L’électrification complique encore la tâche : intégrer une batterie suffisante et garantir une autonomie crédible dans une coque très compacte augmente le coût unitaire.
Pourquoi B et C ont‑ils pris l’avantage ?
Les segments B et C concentrent désormais l’essentiel de la demande. Plusieurs raisons à cela :
Le SUV : une carrosserie devenue transversale
L’explosion des SUV change la composante des segments : sur la « top 25 » des ventes européennes du premier semestre 2026, 16 modèles étaient des SUV. Cela ne signifie pas forcément que tout le monde roule désormais dans des voitures énormes, mais plutôt que le style SUV s’est répandu sur différentes tailles — du compact urbain au grand crossover — brouillant les frontières traditionnelles entre segments.
Conséquences pour les conducteurs
Que retenir si vous êtes acheteur ou utilisateur quotidien ?
Pour les constructeurs : enjeux industriels et stratégiques
Produire une petite voiture rentable aujourd’hui n’est pas automatique. Le coût de développement, les exigences EPA/Euro NCAP, la connectivité, et l’électrification exigent des volumes suffisants ou une plateforme partagée. D’où plusieurs stratégies observées :
Exemples et initiatives à surveiller
Stellantis a annoncé en 2026 un projet pour une petite voiture électrique accessible avec production prévue en 2028 dans une usine européenne — preuve que le segment d’entrée n’est pas condamné, mais qu’il nécessite une approche industrielle différente. De la même manière, certains constructeurs misent sur des modèles « 2ème voiture » ou solutions de mobilité partagée pour maintenir un volume de ventes adapté.
Les défis de l’électrification
Intégrer une batterie dans une petite carrosserie pose deux problèmes : l’espace disponible et le coût. La capacité suffisante pour des trajets quotidiens autonomes rehausse le prix, ce qui peut faire perdre l’avantage économique de la micro‑citadine. Les solutions sont techniques (packs de batteries compactes, architectures 48V hybrides, plateformes dédiées) et industrielles (partenariats, usines optimisées).
Scénarios possibles pour l’avenir
Ce que cela signifie pour l’Occitanie et les conducteurs locaux
En région, les besoins varient : certains conduisent principalement en ville, d’autres font quotidiennement de la route départementale ou nationale. Pour nous, la tendance à la hausse des compactes et SUV compacts est logique : elles couvrent plus d’usages. Mais l’accès économique à une mobilité légère reste essentiel, notamment pour les jeunes conducteurs et les ménages modestes. La question clé est donc industrielle : les constructeurs parviendront‑ils à proposer des petites voitures économiquement viables, tout en respectant les nouvelles normes ?
La transformation des segments raconte finalement l’histoire d’un marché qui mûrit : moins de modèles ultra‑simples, plus d’exigences techniques, et une préférence marquée pour la polyvalence. Les petites voitures n’ont pas dit leur dernier mot, mais elles doivent s’adapter — techniquement et industriellement — pour garder une place cohérente dans la mobilité de demain.