Les chiffres 2025 sur la production automobile européenne dressent un tableau contrasté : si l’Europe dans son ensemble continue de fabriquer des véhicules, la répartition géographique de la production évolue fortement et l’Italie enregistre un recul marqué. Pour qui aime la mécanique et l’industrie, comme moi sur les routes d’Occitanie, ces données appellent une lecture attentive : quelles sont les causes de cette érosion italienne et quelles leçons en tirer pour maintenir nos usines actives et compétitives ?
Les grandes lignes : recul global et disparité nationale
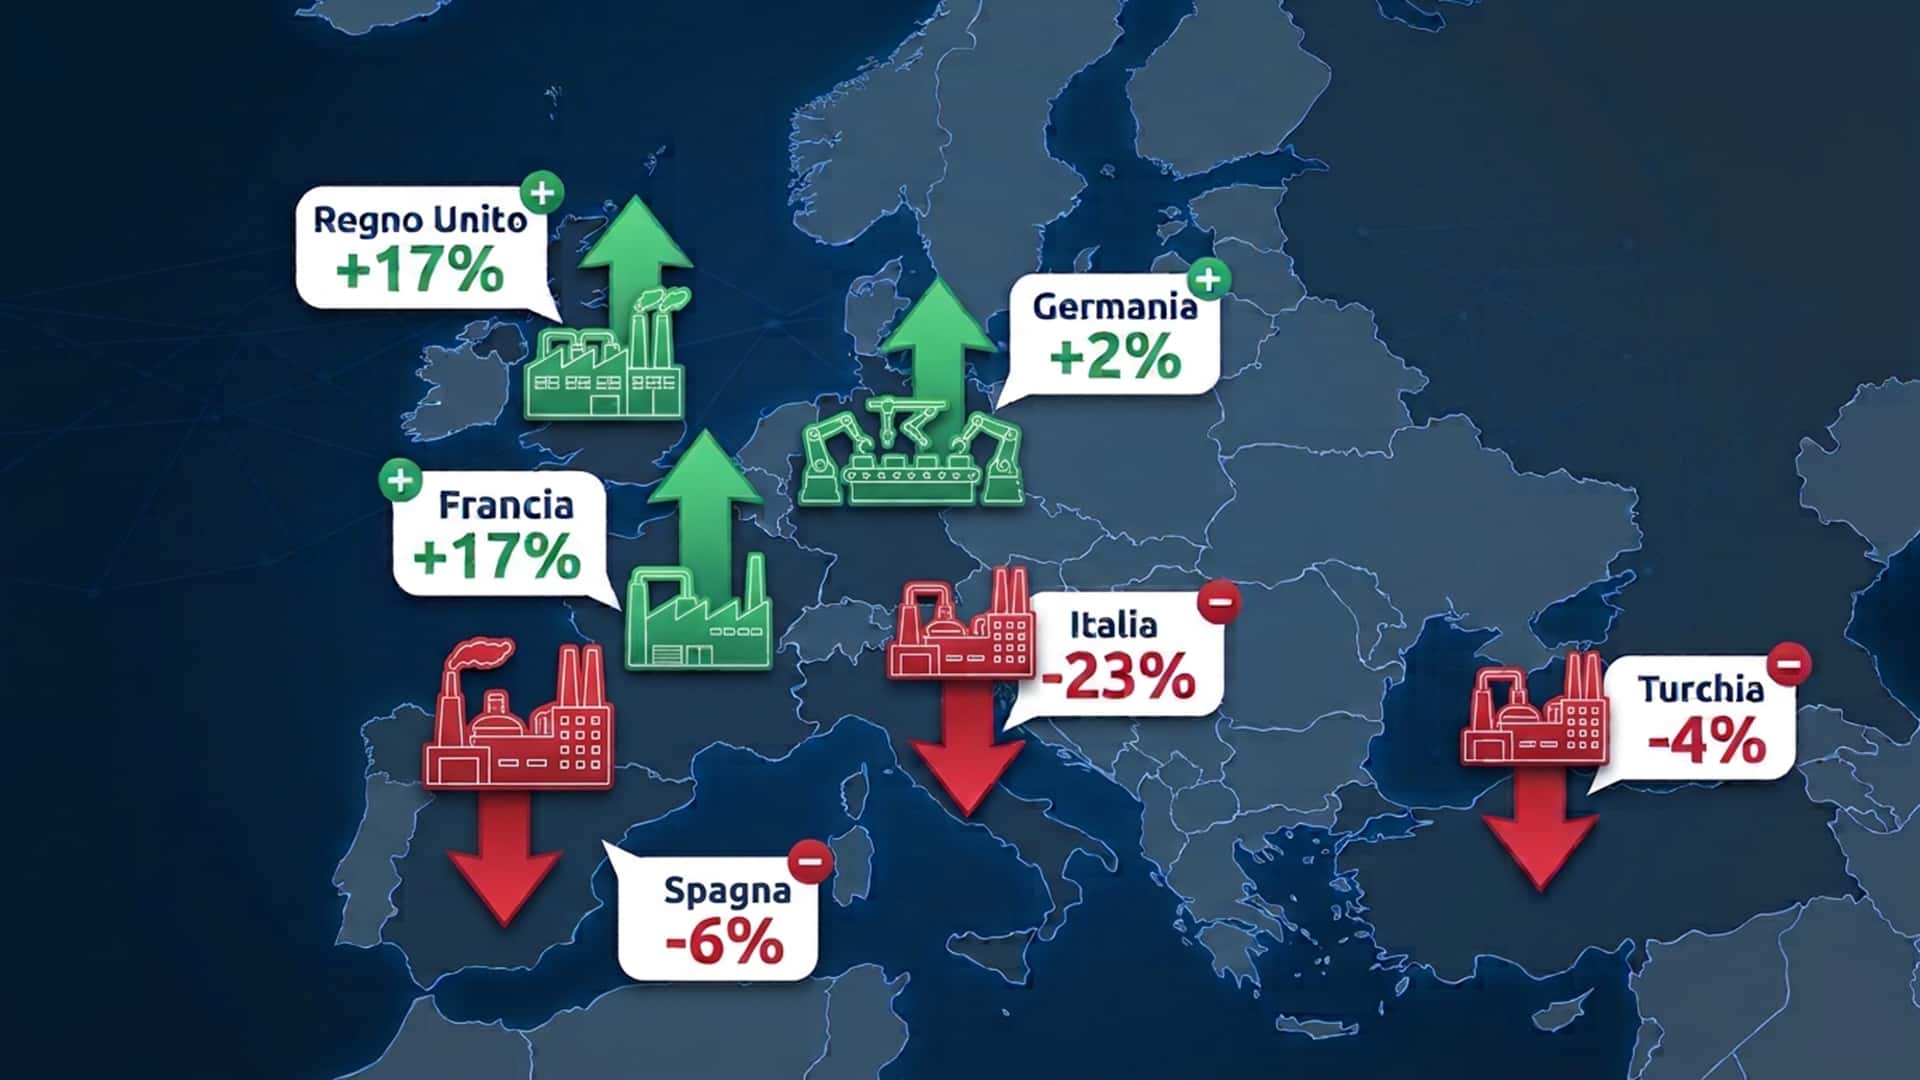
En 2025, la production automobile en Europe atteint environ 14,11 millions d’unités, en léger recul de 1 % par rapport à 2024. Cependant, ce chiffre masque des trajectoires nationales très différentes. La Allemagne confirme sa force industrielle avec 4,15 millions d’unités (+2 %), la France connaît une hausse significative de 17 % (environ 1,06 million), tandis que l’Italie sombre lourdement : 237 849 voitures produites, soit une chute de 23 % par rapport à l’année précédente.
Ce contraste illustre une réalité : l’Europe ne fonctionne pas comme un bloc homogène. Certains pays attirent les flux de production, d’autres en perdent. Et derrière chaque pourcentage se trouvent des décisions stratégiques de groupes, des réaffectations de plateformes et des choix d’investissement qui ont des conséquences locales immédiates.
Pourquoi l’Italie recule : examen des causes
Ce que disent les chiffres — lecture détaillée
Quelques données clés mettent en perspective le phénomène : la production dans l’Union européenne (hors UK) reste globalement stable autour de 11,85 millions d’unités, tandis que certains pays progressent (France +17 %, Royaume‑Uni +17 %) et d’autres reculent fortement (Italie -23 %, Espagne -6 %). Ces variations ne sont pas le fruit du hasard mais le résultat de stratégies industrielles nationales et de décisions de groupe.
Conséquences opérationnelles sur les usines
La question des importations : l’Europe achète plus de voitures produites hors UE
Autre symptôme notable : la part des voitures vendues dans l’UE produites hors de l’Union augmente. Au premier semestre 2026, environ 68 % des véhicules vendus dans l’UE avaient été produits localement, le niveau le plus bas jamais enregistré. La part des voitures produites en Chine a progressé, même si ces chiffres ne discriminaient pas la nationalité de la marque. Concrètement, l’UE importe davantage de véhicules finis ou de véhicules assemblés hors de ses frontières, ce qui fragilise encore la production locale si les constructeurs décident d’orienter les nouvelles générations vers d’autres implantations.
La véritable lutte : obtenir les prochains modèles
La clé pour inverser la tendance est simple en théorie, complexe en pratique : obtenir l’assignation des prochaines générations de véhicules, notamment électriques. Cela implique :
Que peuvent faire les régions et les acteurs locaux ?
Le rôle des constructeurs : décisions commerciales et stratégie globale
Au final, ce sont les groupes qui décident où produire. Les constructeurs pèsent coûts, logistique, accès aux marchés et stratégie commerciale. Pour l’Italie, il ne s’agit pas seulement de slogans politiques mais de convaincre les groupes par des plans industriels crédibles : attribuer des plateformes, investir dans l’autonomie des fournisseurs et proposer des incitations durables.
En bref, pour les passionnés et les acteurs locaux
Pour nous, amateurs et observateurs en Occitanie, ces mouvements sont significatifs : la carte de la production européenne se redessine. Si l’Italie veut rester un acteur industriel majeur, la relance passe par des politiques publiques ciblées, des négociations industrielles habiles et une capacité à attirer les plateformes de demain. Sans cela, les usines tourneront moins, les petites mains de la filière ressentiront la contraction et la présence industrielle italienne s’affaiblira à moyen terme.