
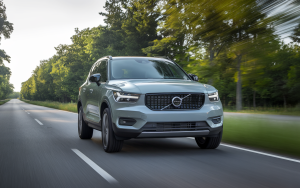

Volvo traverse une période contrastée : les objectifs 2026 en termes de volumes et de cash‑flow ne seront pas atteints, mais la transformation du portefeuille vers l’électrifié se poursuit et porte ses fruits. Depuis Toulouse, où je parcours routes et zones périurbaines, je vois ces tendances se refléter dans les parkings et sur la route : plus de modèles rechargeables, plus d’alternatives aux thermiques. Décryptons les chiffres, les forces et les faiblesses de cette Volvo à deux vitesses et ce que cela signifie pour la marque et ses clients.
Les chiffres du 3e trimestre : une lecture par segments
Entre juillet et septembre, Volvo a livré 141 609 voitures, soit une baisse de 10,7 % par rapport à la même période de 2025. Ce recul masque toutefois des dynamiques très différentes selon la motorisation et la zone géographique :
Ces chiffres montrent une transition de modèle : Volvo diminue la dépendance au thermique tout en essayant d’adapter son offre aux réalités régionales.
Pourquoi la Chine et les États‑Unis pèsent autant
Deux marchés expliquent en grande partie la révision des prévisions : la Chine, où les livraisons totales ont plongé de 40,6 %, et les États‑Unis, où la demande ne redémarre pas comme prévu. Les raisons sont multiples :
Concrètement, Volvo fait face à des vents contraires externes qui réduisent ses volumes, même si sa transition produit progresse.
La stratégie produit : électrification et régionalisation
Volvo parie sur une offensive de 13 nouveaux modèles électrifiés et sur une adaptation plus fine des modèles aux marchés régionaux. Un exemple concret : la XC70 plug‑in hybrid — développée en synergie avec Geely — illustre la volonté de proposer des solutions adaptées au mix énergétique local (plug‑in long rayon d’action pour certains marchés où la recharge rapide d’infrastructures est moins répandue).
La logique est claire : ne pas imposer un modèle unique à l’échelle mondiale, mais décliner l’offre selon les habitudes d’achat et les infrastructures locales. C’est une réponse pragmatique aux barrières commerciales, aux taxes et aux préférences des clients.
Europe : le point fort qui tient la baraque
Sur le Vieux Continent, Volvo s’en sort plutôt bien : +2 % de livraisons et une hausse de 12 % pour les modèles électrifiés, qui représentent 64 % des ventes. L’Europe reste un terrain favorable pour les BEV grâce à une infrastructure de recharge plus dense et des politiques incitatives. Pour le client européen, Volvo devient un choix logique si l’on cherche un véhicule premium électrifié avec une image de sécurité et de fiabilité.
Conséquences financières et opérationnelles
La baisse des volumes a un impact direct sur le cash‑flow et les résultats opérationnels. Volvo a annoncé que l’année 2026 ne permettra pas d’atteindre les objectifs de ventes et de cash tels qu’initialement prévus. Les facteurs contributifs incluent :
Malgré cela, la stratégie à long terme — viser une marge EBIT structurelle de 8 % — demeure affichée. Reste à voir si la hausse des BEV et PHEV suffira à compenser le recul des thermiques au fil des trimestres.
Impacts pour les clients et le réseau
Concrètement, qu’est‑ce que cela change pour nous, conducteurs et concessionnaires en Occitanie ?
Pour l’acheteur, l’important sera de bien choisir la motorisation selon ses usages : les voyages fréquents hors réseau d’infrastructures de recharge peuvent encore faire pencher la balance vers les PHEV dans certains territoires.
Le défi de l’industrialisation et du positionnement
Volvo doit aujourd’hui jongler entre modernisation industrielle (batteries, nouvelles plateformes) et adaptation commerciale. Les synergies avec Geely semblent utiles pour réduire coûts et accélérer le développement technologique, mais la marque doit aussi préserver son ADN scandinave premium. Le vrai test sera la capacité à aligner l’offre produit avec la demande locale sans diluer l’image de marque.
Ce que je retiens en tant que passionné local
Volvo est dans une phase de transition inévitable mais complexe : les comptes sont sous tension, pourtant la voiture de demain se dessine — plus propre, plus électrique et plus ciblée. Pour nous qui aimons la route, l’objectif reste le même : des voitures sûres, bien fabriquées et adaptées à notre usage. Volvo semble être sur la bonne voie techniquement, mais la route commerciale sera plus sinueuse que prévue.


